星期日-星期五||8:00-7:00
 13594780155
球员版球衣会计处理落地,收入确认库存计价受关注
皇家马德里与曼联近期在赛季账目中试行球员版球衣单独核算,围绕收入确认时点和库存计价口径的讨论迅速升温。球员版单价高、退货率与球员转会风险特殊,使财务处理不再只是后台细节,而牵动俱乐部利润、欧足联财政公平审查与赛季末审计。
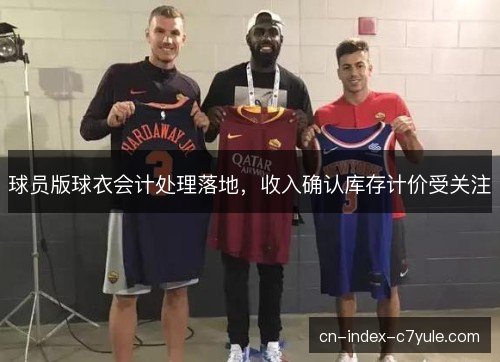
皇家马德里在伯纳乌球场商店把姆巴佩、贝林厄姆的球员版球衣拆成独立编码,门店交付即确认收入,电商以签收为节点,预售订单则等退货窗口结束后再确认。库存按批次归集采购价、授权费、物流与关税,财务部门同步记录渠道返利和尺码调换准备,并每周与销售系统对账。
曼联在英超赛季末审计中把球员版与球迷版分开,老特拉福德门店和线上订单按控制权转移确认,拉什福德等球员版库存按可变现净值测试。阿莫林教练团队战绩波动导致欧冠出局后,部分大码库存需求下滑,财务据此计提跌价准备并披露退货率假设。
拜仁慕尼黑在德甲与欧冠主场商品中引入球员版收入确认矩阵,凯恩球衣按门店、电商和寄售渠道分别设确认节点;巴黎圣日耳曼则把姆巴佩离队后的库存风险纳入模型,恩里克执教下的世俱杯销售预测成为计价参数,并每月重估授权费分摊与退货准备。
球员版球衣单价高、批量小,又与具体球员形象深度绑定,收入确认不能只看收款时点。控制权是否转移、消费者有无退货权、渠道属于买断还是寄售,都会改变确认节点;库存成本还要吸收授权费、签名认证和赛事纪念溢价,任何转会或伤病都会让可变现净值迅速波动。
转播收入增长放缓、财政公平与盈利可持续规则收紧后,俱乐部把球员版球衣视为少数可精细管理的增量利润来源。c7c7.appC7审计师尤其关注预收款是否被提前确认、渠道压货是否虚增销售、库存跌价是否计提不足,皇家马德里和曼联因此先在小范围跑通口径,再向多俱乐部复制。
确认节点后移会改变赛季收入曲线:姆巴佩加盟皇家马德里的官宣日、贝林厄姆在欧冠淘汰赛的爆发,都会带来球员版订单集中放量,但收入要等交付或退货期满才入账。若订单跨月跨年,曼联和巴黎圣日耳曼的季度报表就会出现已收款未确认的合同负债,销售费用却已先行发生。
库存端的变化更直接:哈兰德在曼城欧冠夺冠后,球员版需求上升,库存可变现净值获上调;拉什福德状态起伏、凯恩转会拜仁慕尼黑后的旧款,则要按低值测试。瓜迪奥拉与图赫尔的战术更迭也会影响特定球员曝光,财务不得不把竞技变量写进计价模型。
渠道结构让问题更复杂。皇家马德里自营网店销售通常按总额确认,授权零售商买断则不同,寄售安排要等最终售出才确认;曼联在线上与老特拉福德门店设置统一退货准备率,拜仁慕尼黑则按渠道历史数据拆分尺码退货。谁承担滞销和降价风险,决定收入按总额还是净额列示。
落地还要求财务系统与销售系统逐笔对账。皇家马德里为球员版建立独立编码,把姆巴佩、贝林厄姆的订单与发货、退货、换码记录串联;曼联在英超和欧冠比赛日后抽查门店流水,拜仁慕尼黑把德甲主场销售与授权费摊销匹配。审计轨迹完整后,收入截止性错误和库存账实不符才更容易被发现。
这些处理会直接改写利润表。球员版毛利率通常高于球迷版,但退货准备、授权费摊销和跌价损失会侵蚀账面收益;收入确认更保守,短期可能压低皇家马德里和曼联的赛季利润,却让合同负债和库存余额更可信。对参加欧冠和世俱杯的俱乐部而言,可审计的球员版数据也会影响财政公平测算。
球员版球衣还牵动肖像权分成。皇家马德里与姆巴佩、贝林厄姆的商业合同常把球衣销售纳入奖金池,收入确认口径不同会改变分成基数;曼联与拉什福德、拜仁慕尼黑与凯恩的协议同样需要区分商品销售和肖像授权。财务若把签名版、纪念盒打包销售,还要按单独售价分摊交易价格。
接下来,巴塞罗那和尤文图斯已表示会在下一财年把球员版纳入单独核算,西甲与意甲多家俱乐部也在评估统一编码。审计机构倾向于要求披露收入确认政策、退货准备率和库存跌价假设,销售系统与财务系统的接口将成为俱乐部数字化预算的一部分。球员版从商品问题变成财务治理问题。
球员版球衣的会计处理落地,表面是编码拆分和时点选择,实质是把竞技表现、商业合同与财务报告放进同一套可验证逻辑。皇家马德里、曼联、拜仁慕尼黑和巴黎圣日耳曼的试点说明,高单价商品越依赖球员个人表现,越需要可复核的收入与库存规则。欧洲杯和世俱杯带来的短周期销售,会继续检验这套规则。